


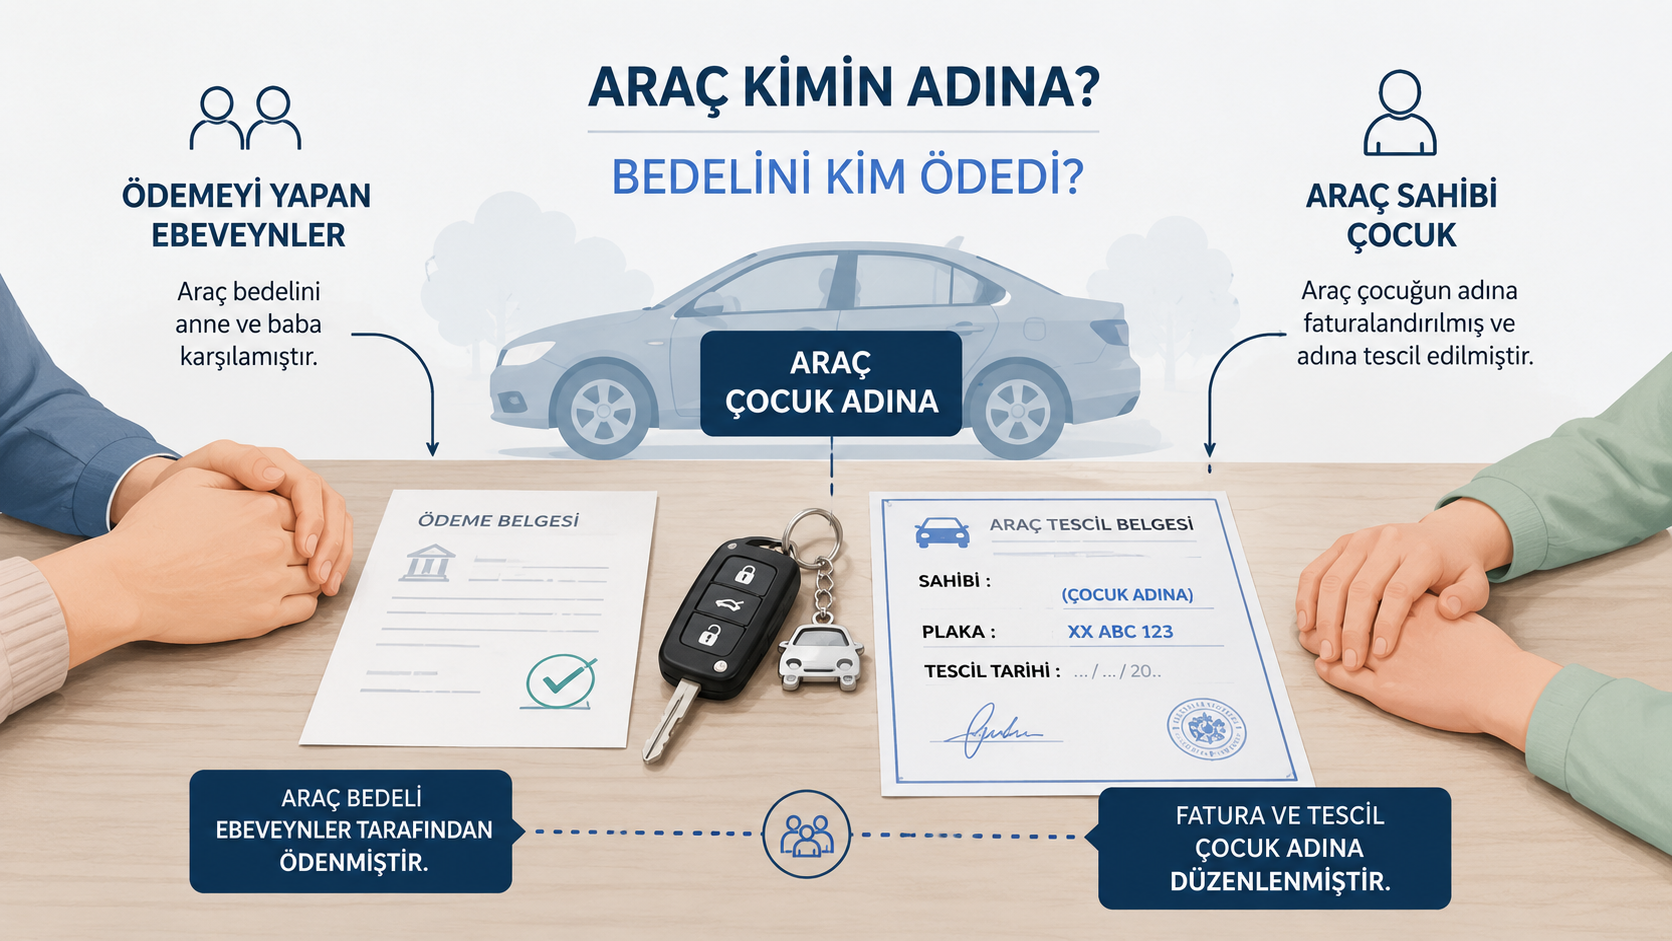
Engelli çocuk adına ÖTV indirimli alınan araçta, araç bedelinin anne ve baba tarafından karşılanması nedeniyle veraset ve intikal vergisi istenmesi, uygulamada dikkat çeken vergi uyuşmazlıklarından biri haline gelmiştir. Özellikle aracın çocuk adına faturalandırılması ve tescil edilmesine rağmen satın alma bedelinin ebeveynler tarafından ödenmesi, vergi idaresi tarafından “ivazsız intikal” olarak değerlendirilerek vergi tahakkuku yapılmasına neden olabilmektedir.
Uyuşmazlığın temelinde ise ebeveynlerin, velayetleri altında bulunan çocukları adına araç bedelini karşılamalarının, Veraset ve İntikal Vergisi Kanunu kapsamında vergilendirilebilir bir karşılıksız kazandırma oluşturup oluşturmadığı sorusu bulunmaktadır. Bu değerlendirme, yalnızca aracın bedelinin kimin tarafından ödendiğine bakılarak değil, aracın edinilme şekli, çocuğun hukuki durumu ve işlemin gerçekleştiği koşullar birlikte dikkate alınarak yapılmalıdır.
Bu konuda Muğla Vergi Mahkemesi tarafından 2026 yılında verilen karar, uyuşmazlığın önemli bir yönüne açıklık getirmektedir. Mahkeme, özel gereksinimi bulunan küçük adına alınan aracın bedelinin ebeveynleri tarafından karşılanmasını, somut olayda ivazsız iktisap olarak kabul etmemiş; vergi idaresince tahakkuk ettirilen veraset ve intikal vergisi ile buna bağlı damga vergisinin iptaline karar vermiştir.
Davaya Konu Olay Neydi?
Dava, özel terapi ve rehabilitasyon ihtiyacı bulunan bir çocuk adına araç satın alınmasıyla başladı. Çocuğun tedavi, bakım ve ulaşım ihtiyaçları dikkate alınarak araç, çocuğun adına olacak şekilde edinildi ve işlem ÖTV istisnasından yararlanılarak gerçekleştirildi.
Çocuk hakkında düzenlenen Çocuklar İçin Özel Gereksinim Raporu (ÇÖZGER) kapsamında, 4760 sayılı Özel Tüketim Vergisi Kanunu’nda öngörülen istisnadan yararlanılarak otomobil satın alındı. Araç çocuğun adına faturalandırıldı ve adına tescil edildi. Aracın KDV’si de ödendi.
Ancak aracın satın alma bedeli çocuk tarafından değil, anne ve babası tarafından karşılandı. Çocuğun küçük olması ve velayet altında bulunması nedeniyle araç bedelinin ebeveynler tarafından ödenmesi, uyuşmazlığın da temelini oluşturdu.
Vergi idaresi, aracın bedelinin çocuk tarafından ödenmemiş olmasını esas alarak işlemi ivazsız intikal kapsamında değerlendirdi ve veraset ve intikal vergisi beyannamesi verilmesini istedi. Bunun üzerine verilen beyanname üzerinden vergi ve damga vergisi tahakkuk ettirildi. Ebeveynler ise bu tahakkukun hukuki dayanağına itiraz ederek uyuşmazlığı yargıya taşıdı.
Böylece uyuşmazlık, ebeveynlerin kendi çocukları adına araç bedelini ödemesinin veraset ve intikal vergisine tabi bir kazandırma oluşturup oluşturmadığı noktasında toplandı.
Bu Karar Neden Önemli?
Kararın asıl önemi, engelli çocuk adına alınan araçlarda veraset ve intikal vergisi bakımından otomatik bir vergilendirme yaklaşımının yeterli olmayacağını göstermesidir.
Ebeveynin araç bedelini ödemiş olması ile çocuğa veraset ve intikal vergisine tabi bir malın karşılıksız olarak intikal etmesi aynı hukuki kavramlar değildir.
Somut olayda mahkeme; çocuğun küçük ve velayet altında olmasını, aracın çocuk adına alınmasını, ÖTV istisnasından yararlanılmasını, araç bedelinin ebeveynler tarafından karşılanmasının mevzuat tarafından yasaklanmamış olmasını ve idarenin bunun dışında somut bir ivazsız intikal tespiti yapmamış olmasını birlikte değerlendirmiştir.
Bu nedenle karar, benzer şekilde veraset ve intikal vergisi tahakkukuyla karşılaşan aileler bakımından incelenmesi gereken önemli bir yargı kararı niteliğindedir.
Ancak kararın kapsamını da doğru belirlemek gerekir. Bu karar, her engelli birey adına alınan araç bakımından hiçbir koşulda veraset ve intikal vergisi doğmayacağı anlamına gelmez. Her uyuşmazlıkta aracın edinilme şekli, tarafların hukuki sıfatları, ödeme biçimi ve vergi idaresinin dayandığı somut gerekçeler ayrıca değerlendirilmelidir.
Sonuç: ÖTV İndirimli Alınan Araçtan İstenen Veraset ve İntikal Vergisi İptal Edildi
İncelenen Muğla Vergi Mahkemesi kararında, özel gereksinimi bulunan küçük adına ÖTV istisnasından yararlanılarak alınan aracın bedelinin anne ve baba tarafından karşılanması, tek başına veraset ve intikal vergisinin konusuna giren ivazsız iktisap olarak kabul edilmemiştir.
Mahkeme, idarenin yalnızca aracın bedelinin çocuk tarafından ödenmediği tespitinden hareketle yaptığı vergilendirmeyi yeterli görmemiş; somut bir ivazsız iktisap tespiti bulunmadığını, küçüğün velayet altında olduğunu ve araç bedelinin ebeveynler tarafından karşılanmasının mevzuat bakımından yasaklanmadığını dikkate alarak tahakkuku iptal etmiştir.
Bu nedenle vergi idaresinden, ÖTV istisnasıyla alınan engelli aracı nedeniyle veraset ve intikal vergisi beyannamesi verilmesi yönünde bir bildirim alan kişilerin, kendilerine yöneltilen vergilendirmenin hukuki dayanağını ve somut olayın özelliklerini ayrıca değerlendirmesi gerekir.
Bir vergi avukatı tarafından yapılacak hukuki incelemede de esas alınması gereken noktalardan biri, yalnızca verginin miktarı değil, öncelikle gerçekten veraset ve intikal vergisini doğuran bir “ivazsız intikal” bulunup bulunmadığıdır.
Mert Hukuk Bürosu tarafından takip edilen bu uyuşmazlıkta verilen karar, özellikle engelli çocuk adına ÖTV istisnasıyla araç satın alan ve aracın bedelini ebeveyn olarak karşılayan aileler bakımından bu yönüyle önem taşımaktadır.
Konuyla ilgili diğer emsal kararlarımız
👉 ÖTV Muafiyetiyle Engelli Çocuk Adına Alınan Araçta Veraset ve İntikal Vergisi Kaldırıldı