Sahte fatura kullanıldığı iddiasıyla yürütülen bir vergi incelemesi, şirketler açısından yalnızca geçmiş dönem kayıtlarının sorgulanması anlamına gelmez. İnceleme sonucunda KDV indirimlerinin reddedilmesi, vergi ziyaı cezalı tarhiyatlar ve diğer vergi cezaları, işletmeler üzerinde ciddi bir mali yük oluşturabilir. Ancak bir mükellefin sahte belge düzenlediği iddia edilen bir şirketten fatura almış olması, bu faturaların her durumda gerçek bir mal teslimine veya hizmet ifasına dayanmadığı anlamına gelmez.
Sahte fatura nedeniyle KDV indiriminin reddi, vergi uyuşmazlıklarında işlemlerin gerçek niteliğinin ve idarenin tespitlerinin hukuki bakımdan yeterli olup olmadığının birlikte değerlendirilmesini gerektirir. Vergi incelemesi sırasında ortaya konulan olumsuzlukların, incelenen mükellefin kendi işlemleriyle nasıl ilişkilendirildiği de bu değerlendirmenin önemli bir parçasıdır.
Mert Hukuk Bürosu olarak takip ettiğimiz bir vergi uyuşmazlığında, sahte fatura kullanıldığı iddiasıyla yürütülen inceleme sonucunda şirket adına düzenlenen cezalı vergi tarhiyatlarının iptali sağlanmıştır. İstanbul’da görülen davada mahkeme, uyuşmazlığa konu faturaların gerçek bir mal teslimi veya hizmet ifasına dayanmadığı sonucuna ulaşmak için yeterli ve hukuken kabul edilebilir tespitlerin bulunup bulunmadığını değerlendirmiştir.
Bu karar, sahte belge iddiasına dayanan vergi incelemelerinde somut olayın özelliklerinin ve idari tespitlerin hukuki yeterliliğinin önemini ortaya koymaktadır.
Sahte Fatura İddiası Vergi İncelemesinde Ne Anlama Gelir?
Vergi incelemelerinde sahte belge iddiası, çoğunlukla bir faturanın gerçek bir ticari işlemle bağlantısının bulunmadığı veya belgede gösterilen işlemin gerçekte gerçekleşmediği değerlendirmesine dayanır. Bu iddia, hem faturayı düzenleyen mükellef hem de faturayı kayıtlarına alan ve vergi indiriminde kullanan işletme bakımından önemli sonuçlar doğurabilir.
213 sayılı Vergi Usul Kanunu’nun 359. Maddesi (VUK 359), sahte belge düzenleme ve kullanma fiillerini belirli koşullar altında suç kapsamında düzenlemektedir. Bununla birlikte, vergi incelemesinde bir belge hakkında olumsuz değerlendirme yapılması ile belirli bir mükellefin hukuken sorumlu tutulabilmesi aynı mesele değildir. Her olayın kendi koşulları çerçevesinde değerlendirilmesi gerekir.
Özellikle ticari faaliyetlerini sürdüren, mal veya hizmet alımları gerçekleştiren ve bu işlemleri muhasebe kayıtlarına yansıtan işletmeler açısından, faturaların gerçekliğine ilişkin iddiaların doğrudan mali sonuçlara dönüşmesi mümkündür. Bu nedenle vergi incelemesinin konusu, yalnızca faturanın biçimsel özellikleriyle sınırlı kalmamalı; işlemin gerçek mahiyeti de dikkate alınmalıdır.
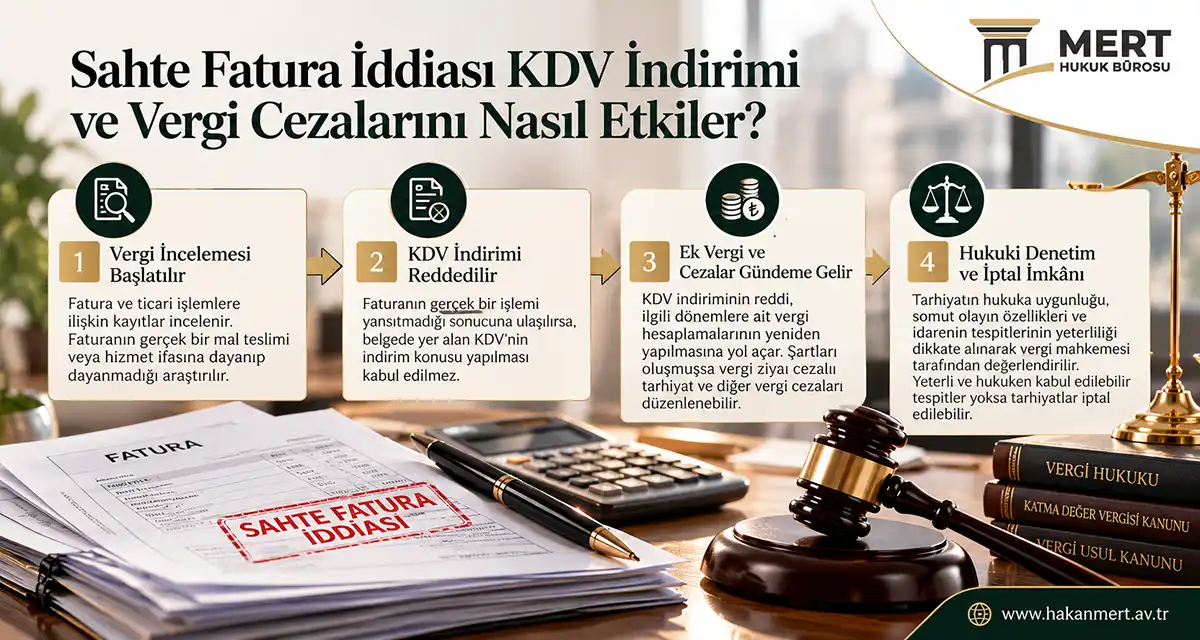
Sahte Fatura Nedeniyle KDV İndiriminin Reddi: Neden Olur?
3065 sayılı Katma Değer Vergisi Kanunu’nun 29. maddesi, kanunda öngörülen koşullar çerçevesinde mükelleflerin yaptıkları vergiye tabi işlemler üzerinden hesaplanan KDV’den, kendilerine yapılan teslim ve hizmetler nedeniyle hesaplanan KDV’yi indirebilmelerine imkân tanır.
Bu indirim mekanizması, ticari işlemlerin gerçekliğine ve ilgili mevzuatın aradığı koşulların yerine getirilmesine dayanır. Bir faturanın gerçek bir teslim veya hizmeti yansıtmadığı sonucuna ulaşılması hâlinde, belgede gösterilen KDV’nin indirim konusu yapılması kabul edilmeyebilir.
KDV indiriminin reddi, şirketin ilgili dönemlere ilişkin vergi hesaplamalarının yeniden yapılmasına yol açabilir. İndirimlerin çıkarılması sonucunda ödenecek verginin ortaya çıkması veya artması durumunda, şartları oluşmuşsa vergi ziyaı cezalı tarhiyat da gündeme gelebilir.
Ancak burada önemli olan, faturanın sahte olduğu iddiasının yalnızca genel değerlendirmelere dayanıp dayanmadığı değil, somut işlemler bakımından hukuken yeterli bir temele sahip olup olmadığıdır. Başka bir mükellefin faaliyetlerine ilişkin tespitlerin, o mükelleften alış yaptığı şirketin işlemlerine etkisi de bu çerçevede ele alınmalıdır.
Başka Bir Şirket Hakkındaki Olumsuz Rapor, Alış Faturalarını Kendiliğinden Sahte Hâle Getirir mi?
Vergi incelemelerinde karşılaşılabilen uyuşmazlıklardan biri, fatura düzenleyen şirket hakkında hazırlanan vergi tekniği raporundaki olumsuz tespitlerin, bu şirketten alış yapan başka bir mükellefin faturalarına da dayanak yapılmasıdır.
Fatura düzenleyen şirket hakkında olumsuz tespitler bulunması, ilgili ticari ilişkilerin incelenmesini gerektirebilir. Bununla birlikte, bir şirket hakkında düzenlenen raporun varlığı ile o şirketin belirli bir müşterisine düzenlediği faturaların gerçek dışı olduğunun ortaya konulması birbirinden ayrılmalıdır.
Çünkü ticari işlemlerin gerçekliği, her somut olayın koşulları dikkate alınarak değerlendirilmelidir. Faturayı düzenleyen işletmenin faaliyetlerine ilişkin bulguların, faturayı kullanan mükellefin işlemleriyle bağlantısının kurulması önem taşır.
Bu ayrım, özellikle farklı şirketlerin ticari ilişkilerinin birbirine bağlı biçimde incelendiği dosyalarda belirleyicidir. Bir işletmenin başka bir mükellef hakkındaki olumsuz tespitlerden etkilenmesi, kendi işlemlerinin gerçekliğine ilişkin değerlendirmelerin önemini ortadan kaldırmaz.
Dolayısıyla sahte belge iddiasına dayanan her vergi uyuşmazlığında, idarenin ulaştığı sonucun somut olayın özellikleriyle uyumlu olup olmadığı ayrıca ele alınmalıdır.
Vergi İncelemesinde Somut Tespitlerin Önemi
VUK 3. maddesinde yer alan temel yaklaşım, vergilendirmede vergiyi doğuran olayın ve bu olaya ilişkin işlemlerin gerçek mahiyetinin esas alınmasıdır. Bu ilke, vergi incelemelerinin değerlendirilmesinde önemli bir hukuki dayanak oluşturur.
Bir vergi incelemesinde çeşitli olumsuzluklara işaret edilmesi, bunların uyuşmazlık konusu işlemler bakımından ne ifade ettiğinin değerlendirilmesi gereğini ortadan kaldırmaz. Vergi tarhiyatının hukuki dayanağı, inceleme sonucunda ortaya konulan tespitlerle birlikte ele alınmalıdır.
Burada her olumsuz tespitin geçersiz olduğu veya yalnızca faturaların mevcut olmasının KDV indirimi için yeterli sayılacağı düşünülmemelidir. Vergi mevzuatında aranan koşulların gerçekleşip gerçekleşmediği, işlemlerin gerçekliği ve incelemenin ulaştığı sonuç birlikte değerlendirilir.
Önemli olan, somut olayda yapılan tespitlerin, ulaşılan vergisel sonuca hukuken yeterli bir temel sağlayıp sağlamadığıdır. Vergi uyuşmazlıklarında bu değerlendirme, hem mükellefin mali yükümlülüklerinin hem de idari işlemin hukuka uygunluğunun belirlenmesi bakımından önem taşır.
Vergi Ziyaı Cezası ve Özel Usulsüzlük Cezası Bakımından Değerlendirme
Sahte fatura kullanıldığı iddiasıyla yürütülen incelemelerde, KDV indirimlerinin reddedilmesinin yanında vergi ziyaı cezası ve şartlarına göre diğer vergi cezaları da gündeme gelebilir. Bu yaptırımların hukuki dayanakları ve uygulanma koşulları birbirinden farklı olabileceğinden, her bir işlem kendi kapsamında değerlendirilmelidir.
Vergi ziyaı, VUK 341. maddesinde tanımlanan vergi kaybıyla ilgilidir. Aynı Kanun’un 344. maddesi ise vergi ziyaı cezasının uygulanmasına ilişkin kuralları düzenler. Öte yandan özel usulsüzlük cezaları, kanunda belirtilen farklı yükümlülük ihlalleri nedeniyle gündeme gelebilir.
Bu nedenle bir tarhiyatın hukuki durumunun değerlendirilmesinde yalnızca hesaplanan vergi tutarına odaklanılması yeterli olmayabilir. Verginin hangi gerekçeyle tarh edildiği, cezanın hangi hukuki düzenlemeye dayandırıldığı ve idari işlemlerin dayanakları birlikte incelenmelidir.
Nitekim vergi uyuşmazlıklarında asıl vergi tarhiyatı ile ceza işlemlerinin hukuki değerlendirmesi bağlantılı olmakla birlikte, her işlemin kendi koşulları da göz önünde bulundurulmalıdır.
👉 Vergi ziyaı ile ilgili detaylı bilgi için bakınız: Vergi Ziyaı Nedir?
Emsal Karar: Sahte Fatura Nedeniyle KDV İndiriminin Reddi Sonucu Kesilen Cezalı Vergi İptal Edildi
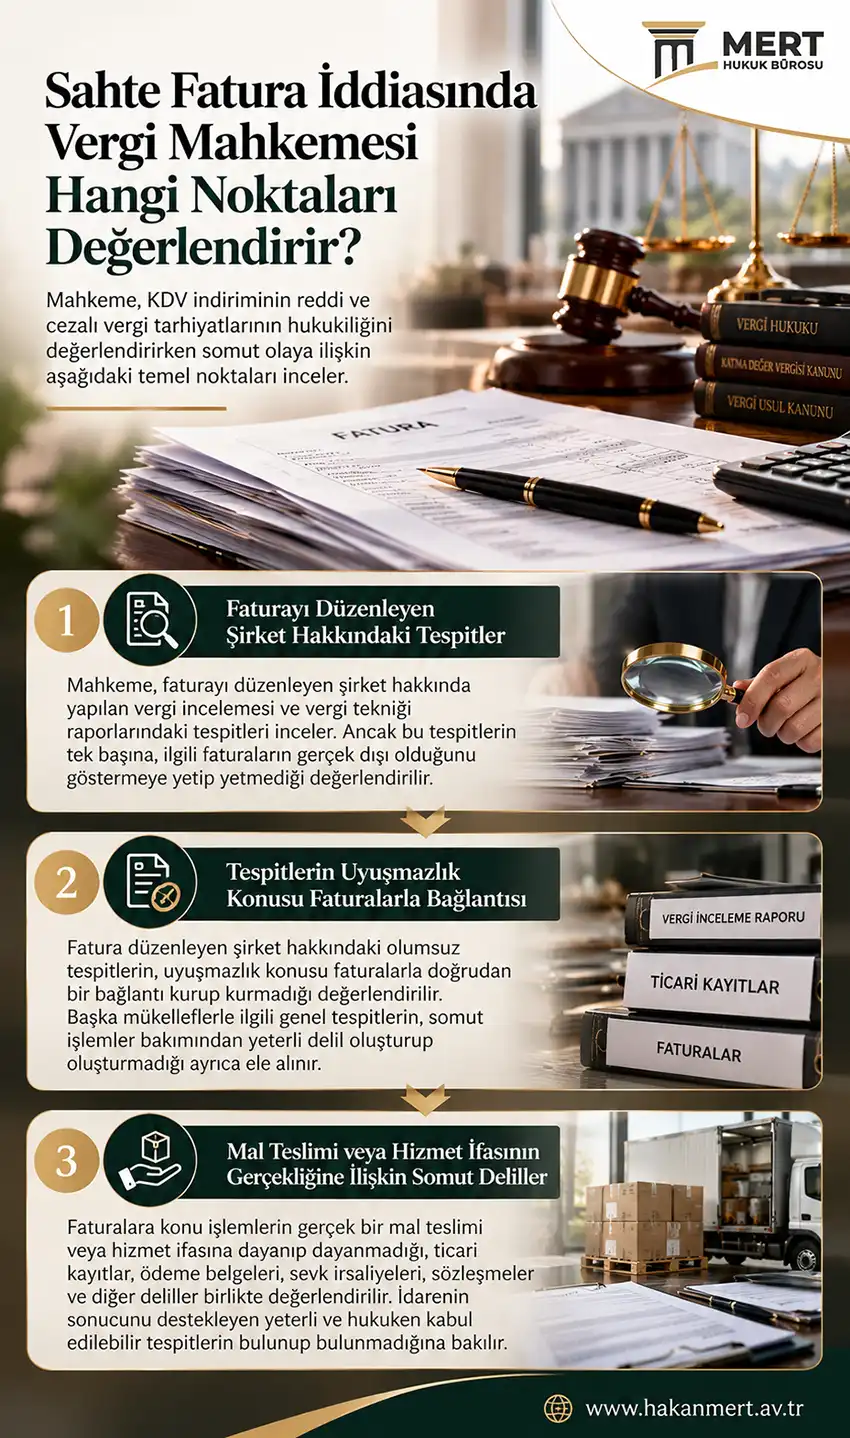
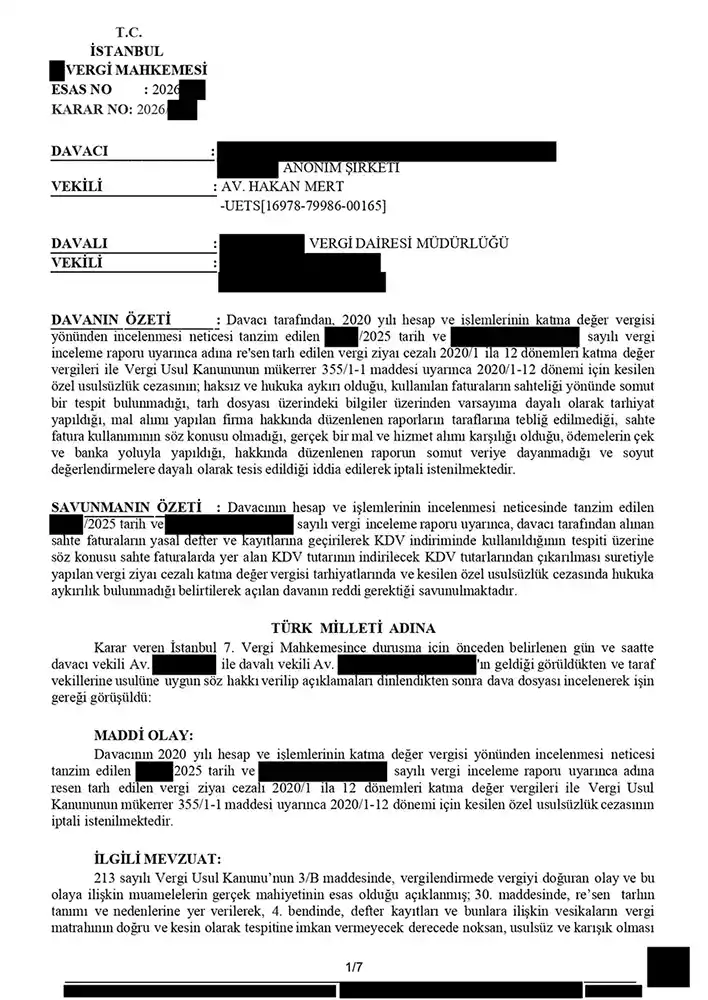
İncelediğimiz uyuşmazlıkta, bir şirketin geçmiş döneme ait hesap ve işlemleri KDV yönünden vergi incelemesine tabi tutulmuştur. İnceleme sonucunda, mal ve hizmet alımlarına ilişkin bazı faturaların sahte belge niteliğinde olduğu değerlendirilmiş; bu değerlendirmeye dayanılarak ilgili dönemlerdeki KDV indirimleri reddedilmiş ve cezalı vergi tarhiyatları yapılmıştır.
Uyuşmazlık, bu işlemlerin hukuka uygun olup olmadığının belirlenmesi amacıyla vergi mahkemesine taşınmıştır. Davada temel mesele, faturaları düzenleyen mükellef hakkındaki tespitlerin, dava konusu faturaların gerçek bir mal teslimi veya hizmet ifasına dayanmadığını ortaya koymak bakımından yeterli olup olmadığıdır.
Mahkeme, dosyadaki vergi tekniği raporunu ve raporda yer alan tespitleri değerlendirerek, faturaları düzenleyen işletmenin faaliyetinin gerçek olmadığının somut ve hukuken kabul edilebilir verilerle ortaya konulamadığı sonucuna ulaşmıştır. Bu değerlendirme doğrultusunda, söz konusu faturaların gerçek bir mal teslimi veya hizmet ifasına dayanmadığı kabul edilerek KDV indirimlerinin reddedilmesini hukuka uygun bulmamıştır.
Sonuç olarak dava kabul edilmiş; uyuşmazlığa konu cezalı vergi tarhiyatları ile özel usulsüzlük cezası iptal edilmiştir. Böylece müvekkil şirket açısından önemli bir mali yük oluşturan cezalı vergi tarhiyatları ve özel usulsüzlük cezasının iptali sağlanmıştır.
Bu sonuç, sahte fatura iddiasıyla karşılaşılan her uyuşmazlığın aynı şekilde sonuçlanacağı anlamına gelmez. Bununla birlikte karar, başka bir mükellef hakkındaki olumsuz tespitlerin, somut işlemler bakımından hukuken yeterli bir temele dayanması gerektiğini göstermesi açısından önemlidir.
Karar ilk derece vergi mahkemesi tarafından verilmiş olup istinaf yolu açık olarak belirtilmiştir. Bu nedenle kararın kesinleşmiş bir yüksek mahkeme içtihadı gibi değerlendirilmemesi gerekir.
Sahte Fatura Nedeniyle Tarhiyat Yapılan Şirketler Nelere Dikkat Etmeli?
Sahte belge kullanıldığı iddiasıyla bir vergi incelemesine tabi tutulan veya kendisine cezalı tarhiyat tebliğ edilen şirketlerin, işlemin yalnızca sonuçlarına değil, dayanaklarına da dikkat etmesi gerekir.
Öncelikle tarhiyatın hangi dönemleri kapsadığı, hangi faturalarla ilgili olduğu ve KDV indirimlerinin hangi gerekçeyle reddedildiği belirlenmelidir. Vergi inceleme raporu, ihbarnameler ve ilgili belgeler bir bütün olarak değerlendirilmelidir.
Bunun yanında, uyuşmazlığın niteliğine göre ticari işlemlerin gerçekliğini ortaya koyabilecek kayıt ve belgelerin önemi göz ardı edilmemelidir. Her dosyada aynı belgelerin veya aynı değerlendirme yönteminin belirleyici olacağı söylenemez. İncelemenin kapsamı ve uyuşmazlığın özellikleri, hukuki değerlendirmeyi doğrudan etkileyebilir.
Vergi mahkemesinde dava açılması veya mevcut bir tarhiyata karşı hukuki yollara başvurulması bakımından sürelerin de ayrıca takip edilmesi gerekir. Tebliğ edilen işlemin niteliğine göre uygulanacak başvuru yolu ve süre değişebileceğinden, somut dosya üzerinden değerlendirme yapılması önemlidir.
Bu tür uyuşmazlıklarda İstanbul vergi avukatı tarafından yapılacak hukuki değerlendirme, vergi incelemesinin dayanaklarının, tarhiyatın gerekçelerinin ve başvurulabilecek hukuki yolların somut olay çerçevesinde ele alınmasına yardımcı olabilir.
Sahte Belge İddiasında Her Dosya Kendi Koşullarında Değerlendirilmelidir
Sahte fatura iddiasıyla yapılan vergi incelemeleri, şirketlerin KDV indirimlerinin reddedilmesine, ek vergi yükümlülüklerine ve çeşitli cezalara yol açabilir. Bununla birlikte, bu sonuçların hukuka uygunluğu yalnızca faturayı düzenleyen işletme hakkında olumsuz tespitler bulunmasına göre belirlenemez. İşlemlerin gerçek mahiyeti ve idarenin ulaştığı sonucun somut dayanakları da önem taşır.
Önemli bir mali yük oluşturan cezalı vergi yükümlülüğünün iptaliyle sonuçlanan bu dava, sahte belge iddiasına dayanan tarhiyatların hukuki denetime tabi olduğunu ve vergi uyuşmazlıklarında somut olayın özelliklerinin belirleyici rol oynadığını ortaya koymaktadır.
Her vergi incelemesi farklı olgulara dayanır. Bu nedenle benzer bir iddiayla karşılaşan şirketler açısından, kendilerine tebliğ edilen işlemlerin gerekçelerinin ve hukuki sonuçlarının dosya özelinde değerlendirilmesi gerekir.