

Vergi idaresi tarafından, bazı faturaların sahte veya muhteviyatı itibarıyla yanıltıcı olduğu ileri sürülerek bu faturalara ilişkin KDV indirimlerinin düzeltilmesi istenebiliyor. Vergi idaresi tarafından bazı faturaların sahte veya muhteviyatı itibarıyla yanıltıcı olduğu ileri sürülerek bu faturalara ilişkin KDV indirimlerinin düzeltilmesi istenebiliyor. Sahte olduğu öne sürülen faturaların indirimlerden çıkarılması, mükellef açısından ek vergi ve vergi ziyaı cezası gibi önemli sonuçlar doğurabiliyor.
Peki, faturayı düzenleyen mükellef hakkında olumsuz bir tespit bulunması, o faturaların sahte olduğunu kabul etmek için tek başına yeterli midir?
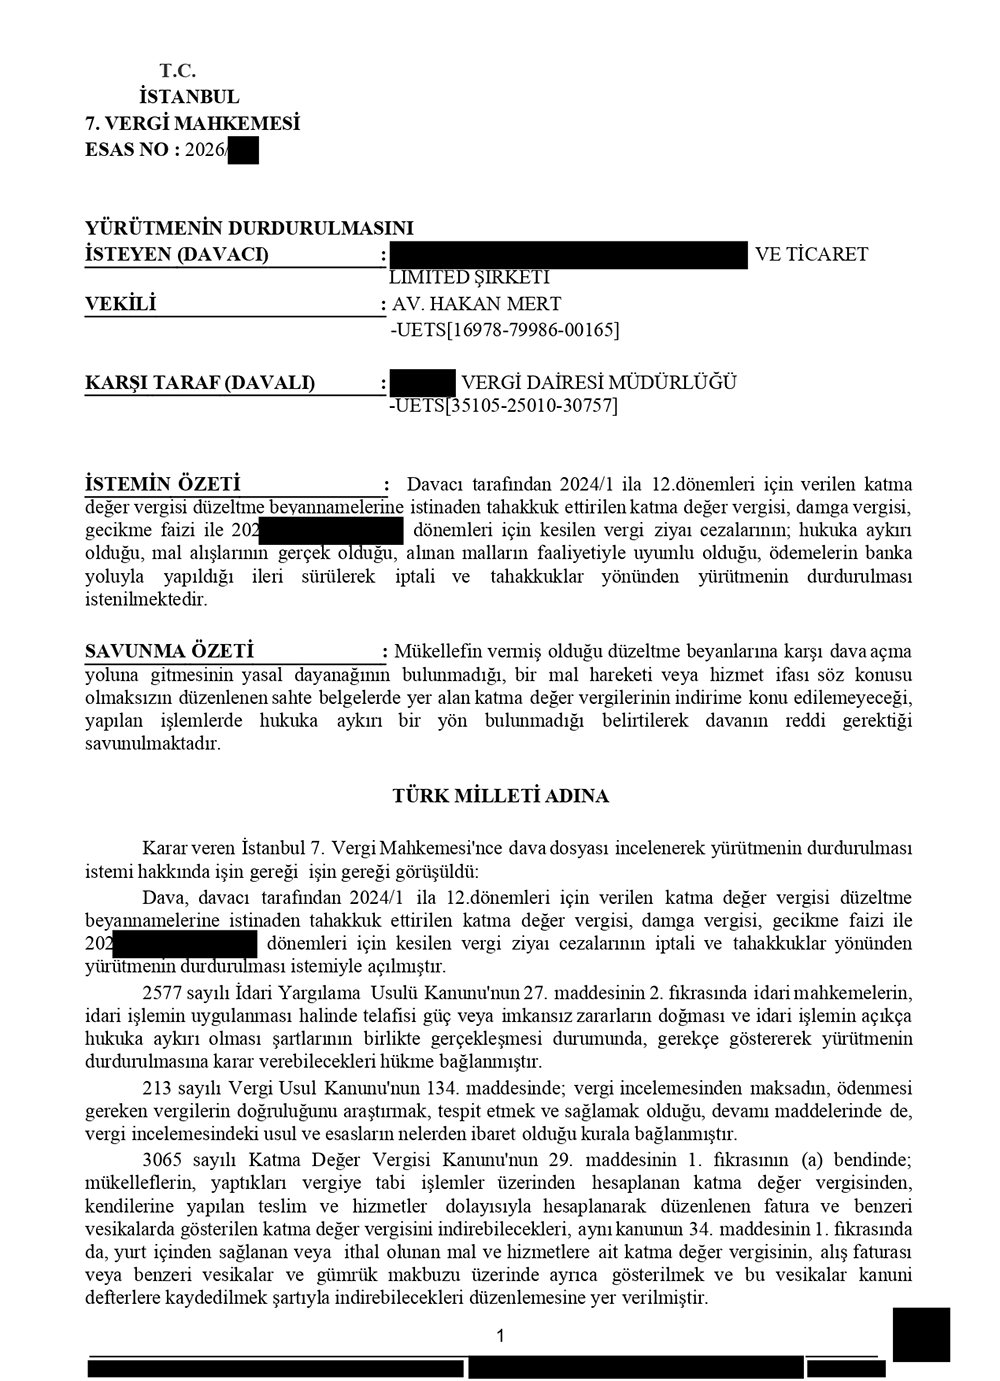
İstanbul 7. Vergi Mahkemesi’nin 2026 tarihli kararında bu konu değerlendirilmiştir. Somut olayda mükelleften, ilgili faturalar nedeniyle düzeltme beyannamesi vermesi istenmiş; verilen beyannameler üzerine vergi tahakkukları yapılmıştır. Mükellef de söz konusu işlemlere karşı dava açarak yürütmenin durdurulmasını talep etmiştir.
Mahkemenin Dikkat Çektiği Nokta
Mahkeme, faturaların gerçek olup olmadığı konusunda usulüne uygun bir vergi incelemesi yapılmadığını ve faturaları düzenleyen mükellef hakkındaki olumsuz tespite ilişkin somut bilgi ve belgelerin ortaya konulmadığını tespit etmiştir.
Bu nedenle yalnızca söz konusu olumsuz tespite dayanılarak faturaların sahte veya muhteviyatı itibarıyla yanıltıcı belge olduğunun kabul edilemeyeceği değerlendirilmiştir.
Mahkeme ayrıca, dava konusu tahakkukların uygulanmaya devam etmesi hâlinde telafisi güç veya imkânsız zarar doğabileceği kanaatine ulaşarak KDV, damga vergisi ve gecikme faizlerinin yürütmesini durdurmuştur.
Karar Vergi Mükellefleri Açısından Neden Önemli?
Vergi uyuşmazlıklarında idarenin ileri sürdüğü bir iddianın varlığı ile bu iddianın somut olarak ortaya konulması aynı şey değildir.
Özellikle sahte fatura iddiasında, faturayı düzenleyen mükellef hakkındaki tespit ile faturayı kullanan mükellefin gerçekleştirdiği işlemin birbirinden ayrılması gerekir.
Bu nedenle vergi ziyaı düzeltme beyannamesi verilmesine neden olan idari işlemin hangi tespitlere dayandığı önem taşır. Faturaların gerçek olmadığı sonucuna nasıl ulaşıldığı ve bu sonucun somut bir incelemeyle desteklenip desteklenmediği ayrıca değerlendirilmelidir.
İncelenen kararda Mahkemenin yaklaşımı da bu noktaya dayanmaktadır. Ancak kararın, her olumsuz tespitin hukuka aykırı olduğu veya her vergi ziyaı düzeltme beyannamesi işleminin iptal edileceği şeklinde yorumlanmaması gerekir. Her uyuşmazlık kendi koşulları içinde değerlendirilmelidir.
Sahte Olduğu Öne Sürülen Faturaların İndirimlerden Çıkarılması Hakkında Avukat Değerlendirmesi
Bir vergi uyuşmazlığında sonuca yalnızca faturanın kendisine bakılarak ulaşılması mümkün değildir. İdarenin tespiti, işlemin gerçek mahiyeti ve dosyadaki bilgi ve belgeler birlikte değerlendirilmelidir.
Özellikle sahte veya yanıltıcı belge iddiasının bulunduğu durumlarda, vergi ziyaı düzeltme beyannamesi verilmesine neden olan sürecin hukuki dayanağı dikkatle incelenmelidir.
İncelenen kararın ortaya koyduğu temel yaklaşım da budur: Vergi sonucuna ulaşılırken kullanılan tespitlerin somut, denetlenebilir ve hukuken yeterli olması gerekir.
Bu nedenle benzer bir işlemle karşılaşan mükellef açısından, kendisine gönderilen yazıların ve tahakkukların yalnızca sonucu değil, dayanağı bakımından da değerlendirilmesi önem taşır.
Sonuç
İstanbul 7. Vergi Mahkemesi’nin bu kararı, başka bir mükellef hakkındaki olumsuz tespitin, o mükellef tarafından düzenlenen faturaların sahte olduğunu tek başına göstermeyeceğine ilişkin önemli bir değerlendirme içermektedir.
Somut olayda Mahkeme, gerekli inceleme ve somut tespitlerin bulunmadığını değerlendirerek KDV, damga vergisi ve gecikme faizi tahakkuklarının yürütmesini durdurmuştur.
Ancak vergi ziyaı düzeltme beyannamesi ve buna bağlı vergi işlemleri bakımından her dosyanın kendi koşulları içinde incelenmesi gerekir. Böyle bir işlemle karşılaşılması hâlinde, süreler geçirilmeden hukuki durumun uzman bir vergi avukatı tarafından değerlendirilmesi önem taşır.
👉 Kararın pdf dosyası için tıklayınız